《資源循環推動法》第五章談錢的條文,動詞幾乎都是「得」,資格都掛在「績效優良」上。我在條文裡沒有讀到業者可以請求的款項,讀到的是一種要被認定的資格。以下是我這麼判斷的原因。
這是一類「授權型」條文:法律先把方向寫出來,錢怎麼發、發給誰,交給之後的辦法。之後遇到別條寫「得予獎勵」,你都可以用同一套讀法。
我讀這部法的順序是反的,先讀罰則。第六章從第 38 條排到第 48 條,每一條都寫清楚罰誰、罰多少。再往前翻到第五章,第 32 條到第 37 條共六條,扣掉第 37 條的創新實驗,談錢的只有五條。
我原本以為罰則多半是給別人的,獎勵每一條都在做循環服務的人的射程內…但把每一條的動詞挑出來之後,這個想法就站不住了。
1. 條文寫「得」,就只是主管機關的權限,不能拿來請求
第 33 條是這一章的典型寫法:
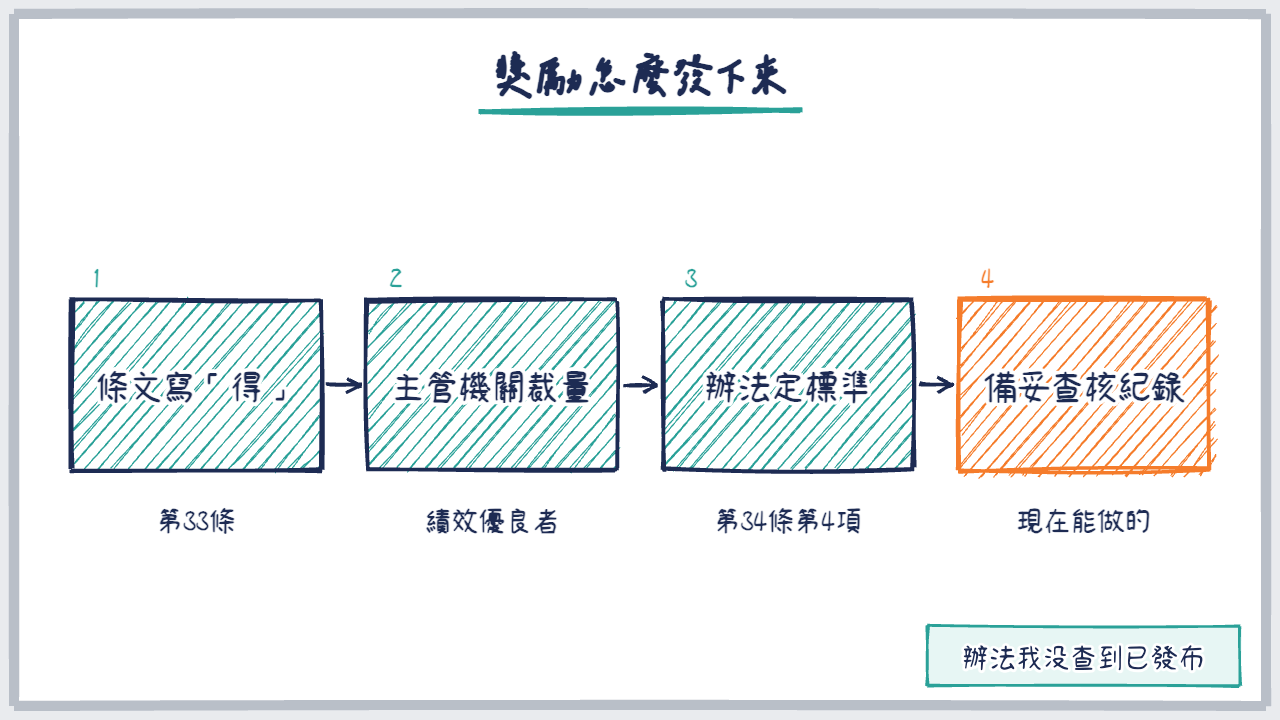
為促進資源循環,事業自願提供物品或其包裝、容器之源頭減量、重複使用、延長使用或其他有利資源循環服務,績效優良者,中央主管機關得予獎勵或補助。
「應」是義務,機關不做就違法,你可以拿條文去要求。「得」是裁量,做與不做都在機關手上。條文給的是權限,不是你的請求權。
第 34 條第 3 項、第 35 條、第 36 條第 1 項、第 32 條第 4 項,對業者給錢或給機會的部分,動詞全是「得」。我的讀法是,這幾條授權主管機關可以發,但條文沒有保證它一定會發。這是我的推論,不是條文明講的。
但如果哪一條寫的是「應」,而且義務人是機關,這套讀法就不適用,那才是你可以主張的東西。「得」加「績效優良」的句子,在辦法發布前只能當作方向。
2. 看到「應」,先確認義務人是誰,再談能不能請求
這一章的「應」我逐一對過。第 32 條第 1 項的義務人是採購機關:
政府機關、公立學校、公營事業或機構、軍事機關、行政法人應優先採購下列產品或服務,並由中央主管機關辦理績效評核:
第 32 條第 3 項的義務人是主管機關,要辦教育推廣。第 36 條第 2 項也是主管機關,涉及非都市土地時要依國土計畫法、區域計畫法辦理。第 37 條的「應」落在申請創新實驗的事業身上,要提送執行成果、依核准內容執行。那是義務,根本不是獎勵。
我讀到的範圍內,把機會推向業者、又課給機關的「應」,只有第 32 條第 1 項的優先採購。它的義務人是採購機關,不是想拿到訂單的人。
第 32 條第 2 項的優先採購與績效評核辦法,我沒查到已發布的版本(查詢時間 2026 年 9 月)。
循環標誌則已在行政規則下運作。據媒體報導,「循環產品及循環服務推動作業要點」自 2026 年 7 月起受理申請,「循環服務」是首波技術規格的其中一類,取得後可計入政府綠色採購績效。
這段是報導轉述,我沒有逐字核對要點全文,請以主管機關公告為準。
3. 條文說「依其他法律減免」,稅捐優惠就要去那部法找
這一項是我原本最期待的一條:
為促進資源循環產業發展,事業投資於循環利用及循環永續管理之研究發展、人才培育及設備購置支出金額,得依有關稅法、產業創新條例或其他法律規定減免稅捐。
做循環包裝的人常碰到的成本,像是清洗線、檢整站這類固定投資,還有集貨與逆物流。「設備購置」四個字,看起來很像一個新的租稅優惠。
那這一項到底給了什麼?說白了,它沒有創設任何減免,依據、額度、要件、程序全在「有關稅法、產業創新條例或其他法律」。它做的事,是把「循環利用及循環永續管理」掛到既有的租稅工具上,讓支出有機會被認定成那些法律要的類型。
同樣的結構在別條重複出現。第 32 條的錢在各機關自己的採購程序裡。第 35 條寫的是「協調」金融機構與信用保證機構,條文沒有寫核貸。第 36 條給的是土地規劃,不是現金。
所以第五章自己給的東西,是把「循環服務」「循環利用」這些詞寫成法律上可以被認定的類別。能不能適用產業創新條例的優惠、支出怎麼認列、要不要事前申請,是稅務與產業主管機關的領域,本法回答不了。要動之前,先找會計師。
4. 「績效優良」要靠紀錄證明,辦法公布前先備妥可查核的東西
第 34 條第 4 項把標準交給了辦法:
第一項、第三十二條第四項及前條獎勵或補助之條件、方式、審查程序、廢止及其他有關事項之辦法,由中央主管機關定之。
「績效優良」放進法條,就是一個要被認定的狀態。要認定就要有標準,有標準就要有申請和審查,也要有可以拿來審的文件。同一部辦法要管第 32 條第 4 項、第 33 條、第 34 條第 1 項三條錢路,我沒有查到它已發布。
我的判斷是,現在能做的是準備,不是申請。準備的方向是別人查得動的紀錄和報表,簡報和財務預測排在後面。
可以參考的類比,是《廢棄物清理法》第 16 條授權的玻璃容器綠色費率。責任業者要事先提報計畫書,並在執行年度次年 3 月 31 日前,提報經會計師出具核閱報告書的執行成果。
這是另一套制度,我只把它當作「主管機關會怎麼要證明」的參考,不是第五章的規定。
我可能錯在哪裡
第一,用綠色費率推測「績效優良」會要什麼,是類推,不是條文。兩者的主管司處、預算來源、審查邏輯都可能不同,老實說…這個類推可能整個是錯的。
如果獎勵補助辦法公布後,審查只看計畫書而不看查核紀錄,上面第 4 條原則的準備方向就要改。我還是保留它,因為即使類推錯了,準備可查核的紀錄本身也不太會白做。
第二,我寫的是條文結構與舉證邏輯,不是申請經驗,也沒有看過任何一份獎勵核准案例。
第三,第 27 條第 2 項的門檻怎麼套用在純租賃的循環服務上,我還不確定。條文寫的是「再生產品」,包材本身不用再生料時算不算,我沒有答案….這會影響第五章對某些業者開多大。
我不是律師,這是一個從業者的讀法。
原則摘要
- 條文寫「得」,就只是主管機關的權限,不能拿來請求。
- 看到「應」,先確認義務人是誰,再談能不能請求。
- 條文說「依其他法律減免」,稅捐優惠就要去那部法找。
- 「績效優良」要靠紀錄證明,辦法公布前先備妥可查核的東西。
如果現在有人要求你提出原始憑證,你拿得出「一個包材循環了幾次」這個數字,從哪一張紀錄算到哪一張紀錄的完整鏈嗎?
原文:
本文為從業者心得整理,法規內容以官方公告為準。