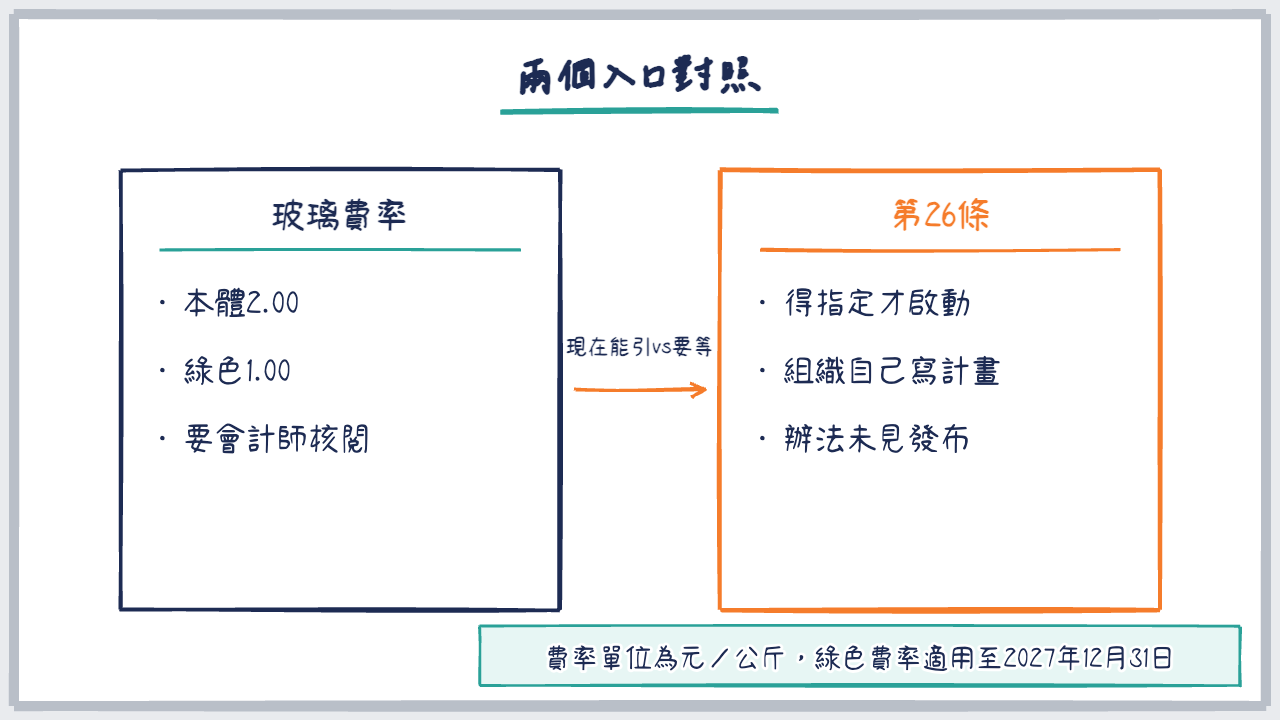
循環包裝在台灣現行法規裡有兩個入口。玻璃容器的綠色費率已經在跑,現在就能引用,但只涵蓋玻璃;《資源循環推動法》第 26 條的生產者責任組織,配套辦法我還沒查到已發布版本,要等。
這是一次「舊工具已在跑,新工具還沒接電」的情況。處理這一類事,先用現成的,不要替還沒公告的東西先花錢。以下是我這麼判斷的原因。
1. 折扣綁生產模式,先把逆向回收做成可稽核的文件
玻璃容器本體費率是 2.00 元/公斤。備註有一個綠色費率 1.00,適用期間 2025 年 1 月 1 日到 2027 年 12 月 31 日。適用範圍寫的是「責任業者於商品出貨後,逆向回收玻璃容器至重複裝填製程,使容器循環使用之生產模式」。
門檻卡在文件,不在動作。事先要向中央主管機關提報計畫書,內容含逆向回收模式、重複裝填流程、預估重複填裝總量。執行年度的次年 3 月 31 日前,還要提報經會計師出具核閱報告書的執行成果。
我的推論是,做不出逆向回收紀錄的品牌,就算真的重複裝填了,也拿不到 1.00。說白了…紀錄比動作重要。
再來,折扣綁在「生產模式」,不綁材質。逆向物流可以自建,也可以找已有逆向物流的服務商,所以我讀成,循環服務商做的事,可以寫進品牌那份計畫書。這是我的推論,我沒看到主管機關的審查案例。
但如果你的品項不是玻璃,這條就不成立。同一張表上塑膠的綠色費率走另一套條件,那是使用再生料的折扣,和重複使用無關。它只證明主管機關接受用「生產模式」換折扣,其他材質是否比照,我沒有看到依據。
費率數字是 2026 年 9 月的現行值。先盤點你手上的逆向回收紀錄,看會計師核閱得起來嗎;跟品牌談折扣時只講玻璃,引用前再查一次最新公告。
2. 責任從出錢變成出手,先認清自己在責任鏈的哪一格
《資源循環推動法》第 26 條第 1 項的原文如下:
再生資源為廢棄物品、包裝或容器者,中央主管機關得指定其製造、輸入、販賣或使用業者,共同成立或加入既有生產者責任組織(以下簡稱生產者責任組織),負擔再生資源之回收、清除及循環利用之財務與實際執行責任。
費率表那條路,責任業者交出去的是錢,執行由回收體系與基金補貼機制完成。第 26 條寫的是「財務與實際執行責任」,組織要真的把東西收回來、清運、循環利用。
責任對象也多一類。《廢棄物清理法》第 15 條第 2 項的責任業者是製造、輸入、販賣,以及原料的製造、輸入、販賣業者。第 26 條多了「使用」業者。我的讀法是,事業端場景裡包材的實際使用人,常是拿它裝東西的工廠。第 26 條接得到這類使用人,費率表的責任鏈接不到。
那計畫誰來寫?第 2 項讓目標與方式由主管機關指定,計畫則由組織自己規劃後送審。基金制裡你只有申報的義務,第 26 條裡第一版計畫由組織提出。
第 5 項是分流。再生資源屬事業活動產生者,計畫審查與執行監督由中央目的事業主管機關負責。所以做事業端循環箱與做消費端循環的人,要敲的窗口可能不同。先分清你的包材屬於哪一端,再決定去問誰。
但條文寫的是「得指定」,指定公告出現才啟動。第 4 項的辦法,我在 2026 年 9 月沒有查到已發布版本。
3. 已公告的應回收廢棄物,費用照廢清法的路繳
一個常見的誤判,是把第 26 條當成費率表的替代方案,以為走生產者責任組織就不用繳費。《資源循環推動法》第 31 條劃了線:
再生資源屬依廢棄物清理法公告之應回收廢棄物者,其回收、貯存及回收清除處理費用之繳納,依廢棄物清理法之規定辦理。
機制很直接:已經公告的,錢照舊路繳。兩條路有交集,交集的部分歸《廢棄物清理法》。
我的推論是,第 26 條真正有空間的,是已公告為再生資源、但尚未公告為應回收廢棄物的品項,加上第 5 項所說事業活動產生的包裝。機會在還沒納進基金制的那一塊,由誰來定義它的循環方式。哪些品項落在這一塊,要看官方公告。
你手上的品項,先去查它有沒有已經被公告為應回收廢棄物。
4. 加入還是共同成立組織,先問計畫算不算你做的事
第 1 項的「共同成立或加入既有」,決定了你在這條路上的位置。共同成立,代表你要參與訂章程、費用分攤、達成率算法和回收分工。
加入既有,代表接受別人訂好的規則,用繳費換掉自建的固定成本。有點像加盟連鎖體系,總部訂好菜單,你付錢換掉自己開發菜單的成本。這是比喻,不是條文。小公司加入既有組織,通常是理性的。
但加入之後,你的成本結構會變成別人算式裡的一個變數。第 3 項要求定期申報的資料,也是交到組織手上。
我沒辦法說哪一種比較好,因為第 4 項的辦法沒有已發布版本,成本結構現在看不到。我把它當成治理決策處理。決定之前先問一句:這個組織的循環利用計畫,會不會把我現在做的事算成達成率的一部分?指定公告出現之前,這個選擇還不會出現。
我可能錯在哪裡
第一,玻璃先例可以外包,是我從「生產模式」幾個字推出來的。老實說…我沒看過任何審查案例。如果審查實務要求品牌自己持有逆向物流才核准,這個判斷就錯了。
費率也會變,《廢棄物清理法》第 16-1 條第 5 項本身就寫了檢討機制。若出現其他材質的重複使用折扣,我對「只有玻璃」的說法也要改。
第二,第 26 條的空間在未納入基金制的品項,這也是推論。第 4 項辦法發布後,既有組織的範圍、目標與達成率算法一出現,判斷可能整個改變。
第三,罰則章我逐條讀過,找不到違反第 26 條的處罰條文,這是觀察,不是律師意見。可能是約束力放在計畫核准與辦法裡,也可能是條文還沒接起來,這一塊我沒有把握是哪一個。
官方宣示實質性法規以一年為目標,那是目標期程,不是法定期限,所以我不預測辦法何時出現。
原則摘要
- 折扣綁生產模式,先把逆向回收做成可稽核的文件。
- 責任從出錢變成出手,先認清自己在責任鏈的哪一格。
- 已公告的應回收廢棄物,費用照廢清法的路繳。
- 加入還是共同成立組織,先問計畫算不算你做的事。
你現在做的循環模式,逆向回收的紀錄能不能讓會計師核閱?也請告訴我你看到的審查實務。
原文:
本文為從業者心得整理,法規內容以官方公告為準。